


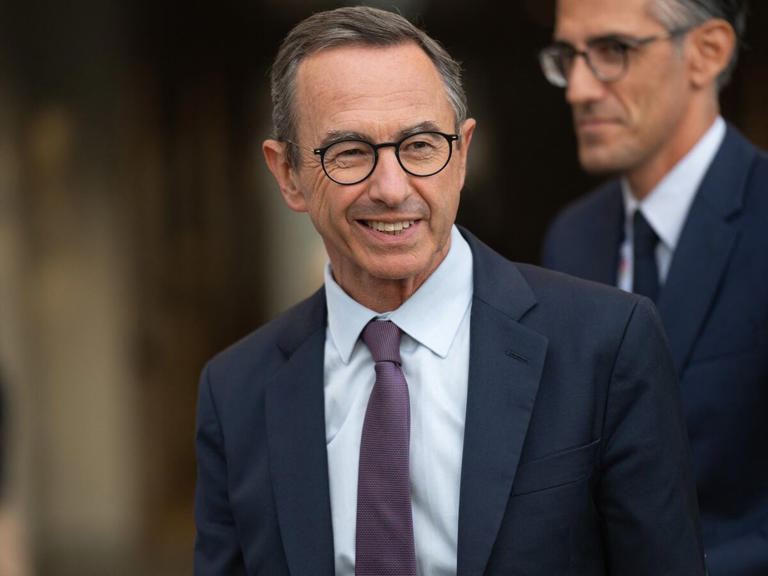
2026-11-04 05:16:55 - Les retraites sont un problème financier majeur. Elles représentent 420 milliards d’euros de dépenses publiques par an (14 % du PIB). Financées quasi exclusivement par des cotisations ou des impôts (98 %) et à la marge par l’épargne (2 %), elles sont déficitaires, en dépit des réformes successives, et le niveau de vie des retraités est appelé à baisser de 10 % d’ici 45 ans par rapport au reste de la population. Voici ce qu’avance Bruno Retailleau (LR), lancé dans la campagne présidentielle. Et l’analyse de l’Institut économique Molinari
SES PROPOSITIONS : « Le droit de partir dès 63 ans. À 65 ans, le taux plein sera garanti à tous. »
Bruno Retailleau défend une approche de liberté et de responsabilité. Je suis libre de partir à la retraite dès 63 ans, mais si je pars à la retraite avant 65 ans, j’aurai moins : une décote de 7 % me sera appliquée par année manquante. Concrètement, si je pars à la retraite à 63 ans, j’aurai 14 % de moins que si j’attends jusqu’à 65 ans. Et si je m’arrête de travailler à 64 ans, j’aurai 7 % de moins. Ceux qui ont commencé à travailler tôt et verront leur départ à la retraite retardé à 63 ans bénéficieront en contrepartie d’avantages. Dès qu’ils auront validé les 43 années de travail, ils bénéficieront d’une exonération de cotisations retraite, soit un gain de 14 % du salaire net. Travailler plus longtemps permettra de gagner plus. Et la carrière complète sera reconnue, puisque le taux plein sera garanti dès 63 ans, sans décote de 7 % par année manquante.
À 65 ans, le taux plein sera garanti à tous, quels que soient les trimestres validés. Plus besoin d’attendre 67 ans, ce qui est le cas pour les personnes ayant eu des carrières hachées, ce qui arrive fréquemment aux femmes ayant interrompu leur carrière pour des raisons familiales.
Ces deux âges charnières – 63 et 65 ans – seront les mêmes pour les salariés du privé et pour les agents publics. Ils évolueront ensuite avec l’espérance de vie, selon une formule inscrite dans la loi.
« Un capital à soi ». Chaque salarié, du privé comme du public, capitalisera pour sa retraite, sur un compte individuel bloqué jusqu’à son départ. Ce compte sera alimenté par une cotisation d’un pour cent du salaire brut, dans la limite du plafond de la Sécurité sociale, soit au maximum 40 euros placés chaque mois. Au global, ce seront 6 milliards de plus qui seront placés chaque année pour la retraite.
Cette généralisation de la capitalisation retraite n’augmentera pas le coût du travail et ne réduira pas les salaires nets, car le programme de Bruno Retailleau prévoit par ailleurs plus de 30 milliards de baisses de charges sociales. La gestion de cette capitalisation retraite collective sera confiée aux partenaires sociaux, sur le modèle de l’Agirc-Arrco, avec des gestionnaires choisis par appel d’offres.
SES LEVIERS : Contraindre à travailler jusqu’à 63 ans et pousser à travailler plus. À l’heure actuelle, 40 % des assurés liquident leurs droits de façon anticipée par le biais de dispositifs spécifiques (carrières longues, invalidité, inaptitude). En réduisant les départs à la retraite précoces aux seules personnes en situation d’invalidité ou d’inaptitude, Bruno Retailleau générerait des économies massives.
Et il espère qu’un nombre significatif de Français continuera de travailler plus longtemps. Partir à 63 ans sera possible, mais coûteux en raison de la décote, sauf pour les carrières précoces. Continuer à travailler après 65 ans sera rentable : toutes les personnes ayant une carrière complète travaillant à temps plein au-delà de 65 ans bénéficieront d’une majoration de pension de 5 % par année travaillée, pour toute leur retraite. Ceux qui veulent continuer à travailler, mais de façon partielle, pourront cumuler leur pension et un emploi rémunéré, jusqu’à 24 heures par semaine, sans cotisations sociales et sans délai de carence.
LES ANGLES MORTS : Ce programme soulève des questions techniques fondamentales. Les seuils de 63 et 65 ans doivent évoluer avec l’espérance de vie, mais le candidat n’en dit pas davantage sur les modalités de cette évolution. Quelle part des gains d’espérance de vie sera consacrée au travail ou à la retraite ? L’indicateur sera-t-il l’espérance de vie à la naissance ou à 65 ans ? Sera-t-il différencié selon le sexe ou la catégorie socioprofessionnelle ?
Sur la pénibilité, Bruno Retailleau propose de traiter cet enjeu « branche par branche, métier par métier », en confiant aux branches professionnelles la définition et le financement des aménagements de fin de carrière.
LE PARI POLITIQUE : Sur le papier, Bruno Retailleau court un risque électoral, mais il est déminé grâce aux compensations que propose le candidat. En proposant de reculer l’âge de la retraite à 63 ans pour les personnes ayant des carrières longues, Bruno Retailleau risque de déplaire à tous ceux ayant commencé à travailler tôt et qui veulent partir à la retraite plus tôt. Ils sont nombreux : en 2024, 17 % des nouveaux retraités, soit 150 000 personnes, ont bénéficié du dispositif carrière longue. Mais la promesse d’avoir un salaire net augmenté de 14 % à partir du moment où elles auront validé le nombre de trimestres requis est de nature à amadouer leur grogne. Travailler plus longtemps paiera plus.
L’ANALYSE DE L’INSTITUT MOLINARI : Forcer les carrières longues à travailler au moins jusqu’à 63 ans et, au-delà, inciter tous les Français à reculer leur départ à la retraite permettrait d’accroître le niveau global de création de richesse. Les effets iraient bien au-delà de la réduction des déficits des régimes de retraite par répartition, avec une amélioration globale des finances publiques et du pouvoir d’achat des personnes faisant le choix de travailler plus longtemps.
De même, la proposition de généraliser la capitalisation retraite dans le secteur privé sur une base collective fait sens. Les partenaires sociaux gèrent, depuis la loi Fillon de 2003, une capitalisation collective obligatoire dans la fonction publique (l’Établissement de retraite additionnelle de la fonction publique ou ERAFP). Créer son pendant pour tous les salariés du privé est une suite logique.
En revanche, les modalités d’alimentation sont sous-dimensionnées. Au niveau individuel, une cotisation retraite plafonnée à 40 euros par mois générera un capital retraite d’au maximum 80 000 euros pour une carrière complète. Au niveau global, capitaliser 6 milliards de plus par an ne permettra pas de rattraper le retard par rapport aux pays du nord de l’Europe. Toutes choses égales par ailleurs, il nous manque 3 000 milliards de capitalisation retraite par rapport à la Suède (qui a placé 116 % du PIB pour la retraite, là où nous en avons 13 %) et même 5 800 milliards d’euros par rapport au Danemark (qui a placé 206 % du PIB).
BILAN : Un programme sérieux qui est de nature, au-delà de l’équilibrage des régimes de retraite, à doper la croissance et la création de richesse. Une généralisation de la capitalisation collective au secteur privé, sur le modèle de ce qui a été fait par François Fillon en 2003 dans le secteur public, avec une alimentation sous-dimensionnée.
*L’Institut économique Molinari (IEM) est un think tank d’inspiration libérale. En matière de retraites, il plaide pour la généralisation de la capitalisation dans le privé et le financement des retraites des fonctionnaires par un fonds de pension.
Article de Nicolas Marques, Cécile Philippe - Le Point/Photo:. (Mael Ghazi/Hans Lucas via AFP)
: Afrique Monde:

